Dyme: Huishoudboekje & Budget

- 1.21K Reviews
- 4,1
- Downloads
- 500.000+
Onze kijk op Dyme: Huishoudboekje & Budget van Appgk
Ik vind Dyme vooral interessant als je minder tijd wilt kwijt zijn aan het uitzoeken waar je geld blijft. Het is een Nederlandse app voor je persoonlijke financiën, gemaakt door Dyme B.V., met ruimte om inkomsten, uitgaven, vaste lasten en abonnementen in één overzicht te volgen. De kern is niet dat de app je financiële keuzes overneemt, maar dat hij het makkelijker maakt om patronen te zien. Juist daarin zit voor mij de waarde: een overzicht kan een maandelijkse rekening die steeds ongemerkt terugkomt ineens concreet maken.
Die aanpak past goed bij mensen die wel grip willen krijgen op hun budget, maar niet enthousiast worden van een uitgebreide spreadsheet. Tegelijk is Dyme geen vervanging voor goed nadenken over je uitgaven. Automatische overzichten zijn handig, maar vragen nog steeds om controle en interpretatie. Mijn oordeel: Dyme kan een nuttige financiële startplek zijn, zolang je bereid bent de cijfers af en toe zelf kritisch na te lopen.
Waar Dyme in het dagelijks gebruik het verschil maakt
Een overzicht dat helpt bij terugkerende uitgaven
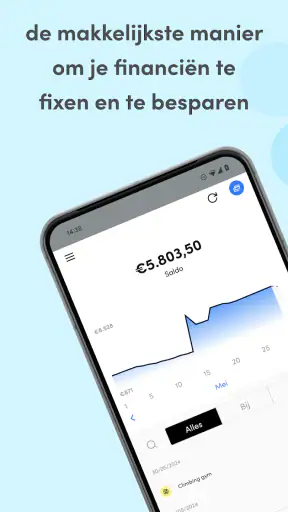
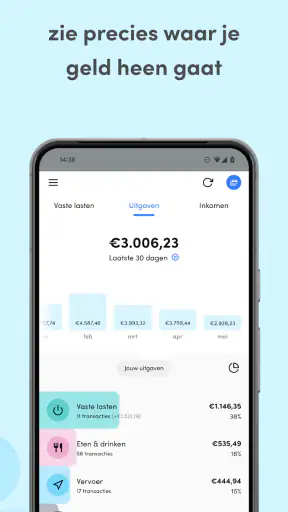
Veel mensen weten ongeveer wat hun huur of hypotheek kost, maar verliezen het spoor bij kleinere terugkerende bedragen: een dienst die ze nauwelijks gebruiken, een rekening die per kwartaal komt of een paar losse aankopen die samen flink oplopen. Dyme richt zich juist op het bijeenbrengen van zulke onderdelen. Dat maakt de app praktischer dan een simpel notitieboekje waarin je alleen bedragen opschrijft; het doel is om vaste lasten, abonnementen en dagelijkse uitgaven in samenhang te bekijken.
Een realistisch moment waarop dat nuttig is: aan het einde van de maand lijkt je saldo lager dan verwacht, maar je kunt niet aanwijzen waarom. In plaats van alleen te besluiten “ik moet minder uitgeven”, kun je de posten naast elkaar leggen en nagaan welke kosten vast zijn en welke voortkomen uit losse keuzes. Dat onderscheid is belangrijk. Een budget werkt pas als je weet welk deel van je geld al bestemd is voordat de maand begint.
Ik zou Dyme daarom niet alleen openen wanneer er direct geldstress is. Een korte controle op een vast moment, bijvoorbeeld wanneer je je maandelijkse rekeningen bekijkt, kan meer opleveren dan dagelijks vluchtig naar een totaalcijfer kijken. Het overzicht wordt dan een hulpmiddel om beslissingen te nemen: een uitgave aanpassen, een terugkerende dienst opnieuw beoordelen of simpelweg accepteren dat een maand duurder is door een voorzienbare rekening.
Van totaalbedrag naar bruikbare keuzes
Een financieel dashboard heeft weinig nut als het alleen laat zien dat je “meer” of “minder” hebt uitgegeven. De bruikbare stap is begrijpen wat er achter het bedrag zit. Bij Dyme draait die stap om het onderscheiden van je kasboek, uitgaven, vaste lasten en abonnementen. Ik zou die onderdelen niet als losse lijstjes behandelen, maar als verschillende vragen: wat heb ik uitgegeven, wat moet ik blijven betalen en welke terugkerende kosten wil ik nog steeds hebben?
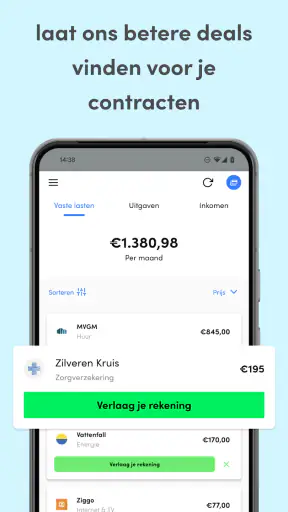
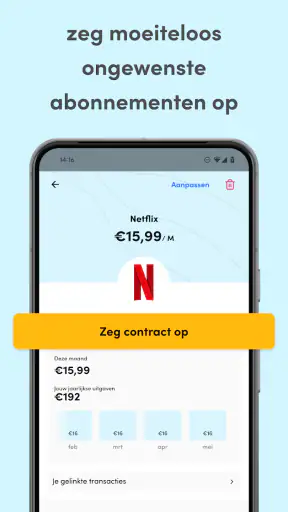
Een concrete tip is om bij het nalopen van je abonnementen niet meteen alles wat je zelden gebruikt op te zeggen. Kijk eerst of het bedrag terugkomt en of het bij een maandelijkse of langere periode hoort. Een betaling die je maar af en toe ziet, kan anders onterecht voelen als een nieuwe verrassing. Daarna kun je afwegen of je de dienst werkelijk gebruikt. Dat is een kleine workflow, maar voorkomt dat een financieel overzicht verandert in een impulsieve lijst met bezuinigingen.
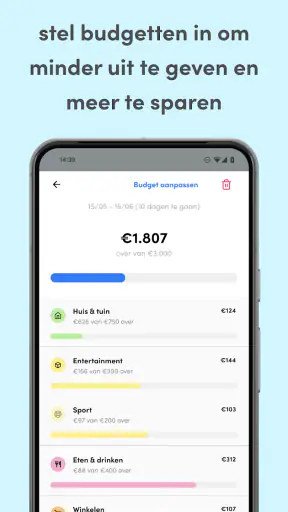
Ook het kasboek kan helpen wanneer je een tijdelijke grens wilt bewaken, bijvoorbeeld tijdens een maand waarin je extra op je dagelijkse uitgaven let. Gebruik het dan als terugblik en niet als reden om iedere kleine aankoop te veroordelen. Een overzicht is nuttig wanneer het je gedrag verduidelijkt; het wordt juist vermoeiend als elk bedrag een oordeel lijkt te vragen.
Handig naast bankieren, niet in plaats ervan
Vergeleken met de standaard bankapp heeft Dyme een andere rol. Een bankapp is meestal de plek waar ik een betaling controleer of mijn saldo bekijk. Een huishoudboekje is juist bedoeld om die informatie om te zetten in een breder beeld van inkomsten en uitgaven. Wie alleen wil weten hoeveel er op een rekening staat, heeft waarschijnlijk genoeg aan de bankapp. Wie meerdere soorten kosten wil ordenen en terugkerende lasten bewuster wil bekijken, kan iets hebben aan een aparte financiële overzichtsapp.
De beste onderdelen van Dyme: Huishoudboekje & Budget
Waar je rekening mee moet houden bij Dyme: Huishoudboekje & Budget
Een handmatig spreadsheet biedt weer een andere ruil: meer vrijheid om categorieën, formules en eigen regels te bepalen, maar ook meer werk om alles bij te houden. Dyme is aantrekkelijker als je vooral laagdrempelig overzicht zoekt en niet ieder detail zelf wilt structureren. Een spreadsheet is waarschijnlijk beter voor iemand die precies wil bepalen hoe een budget wordt opgebouwd, bijvoorbeeld met eigen potjes of complexe maandelijkse berekeningen. Ik zou dus niet zeggen dat Dyme voor iedereen de beste manier is om geld te beheren; het voordeel hangt af van hoeveel controle en hoeveel gemak je zoekt.
De app is gratis en valt in de categorie financiën. Dat verlaagt de drempel om hem uit te proberen, maar gratis betekent niet dat je zonder nadenken persoonlijke financiële informatie moet invoeren of delen. Neem de tijd om tijdens het instellen te bekijken welke keuzes de app van je vraagt en of die passen bij jouw comfortniveau. Dat is verstandig bij iedere financiële app, zeker als je liever zo weinig mogelijk digitale diensten aan je geldzaken koppelt.
De aandachtspunten die je niet moet wegpoetsen
Het grootste praktische nadeel van financiële overzichten is dat ze niet vanzelf gelijkstaan aan een perfect bijgewerkt budget. Een betaling kan een onduidelijke naam hebben, een categorie kan niet aansluiten bij hoe jij je geld indeelt, en een samenvatting kan pas zinvol worden wanneer je begrijpt welke posten erin zitten. Daarom zou ik bij Dyme niet blind vertrouwen op één totaalbedrag. Controleer opvallende transacties en kijk of terugkerende kosten werkelijk zijn wat je denkt dat ze zijn.
Een tweede beperking is dat een overzicht niet automatisch een plan maakt dat bij jouw leven past. Als je inkomen per maand wisselt, geld apart zet voor jaarlijkse kosten of samen met iemand anders een huishoudbudget beheert, kan een eenvoudige persoonlijke indeling tekortschieten. Dan heb je mogelijk aanvullende afspraken, een eigen spreadsheet of een gezamenlijke methode nodig. Dyme kan de bespreking van geld concreter maken, maar beslist niet hoe je rekeningen verdeelt of welk bedrag je moet reserveren.
Wil je de volledige review niet lezen?
Ook voor iemand die volledig handmatig wil werken, kan de app minder aantrekkelijk zijn. Sommige mensen willen iedere aankoop zelf noteren omdat ze zo bewuster met geld omgaan; anderen geven liever geen financiële details aan een extra app. In die situaties is een papieren kasboek, een lokaal opgeslagen spreadsheet of alleen de eigen bankomgeving een betere keuze. Het juiste hulpmiddel is niet het hulpmiddel met de meeste overzichten, maar het hulpmiddel dat je consequent en met vertrouwen gebruikt.
Dyme heeft een gemiddelde beoordeling van 4,1 op basis van ongeveer 4,9 duizend beoordelingen; er zijn daarnaast rond de 1,2 duizend geschreven recensies. Dat geeft een nuttige indruk van de belangstelling, maar zegt niet of de manier van werken bij jouw voorkeur past. De app is sinds 25 oktober 2018 beschikbaar en heeft inmiddels meer dan 500 duizend installaties. Ik zie zulke aantallen vooral als context: ze maken duidelijk dat het geen onbekend experiment is, maar ze nemen de noodzaak niet weg om zelf te beoordelen of de app aansluit bij je financiële gewoonten.
Screenshots
Voor wie de app wel en niet geschikt is
Ik zou Dyme aanraden aan iemand die geregeld denkt “waar is mijn geld gebleven?” en liever met een overzicht begint dan meteen een streng budgetplan opstelt. Ook als je abonnementen en vaste lasten periodiek wilt nalopen, kan het een bruikbare routine ondersteunen. De beste gebruiker is niet per se iemand die ieder bedrag perfect wil categoriseren, maar iemand die bereid is af en toe de uitgaven te bekijken en daar een concrete keuze aan te verbinden.
Een goede start is om eerst een gewone maand te observeren in plaats van direct grote veranderingen door te voeren. Noteer voor jezelf welke uitgaven je wilt begrijpen: terugkerende diensten, dagelijkse aankopen of rekeningen die niet elke maand verschijnen. Kijk vervolgens of Dyme dat beeld overzichtelijker maakt. Zo test je de app op een echte behoefte, in plaats van hem alleen te beoordelen op hoeveel informatie het scherm toont. Na die eerste controle kun je één haalbare aanpassing kiezen, zoals een abonnement opnieuw overwegen of een bedrag reserveren voor een bekende rekening.
Ik zou de app minder snel kiezen voor iemand die geavanceerde budgettering, volledig eigen rapportages of een strak gezamenlijk systeem nodig heeft. Ook wie zijn financiële gegevens liever uitsluitend bij de bank houdt, kan beter bij de bestaande bankapp of een offline kasboek blijven. En als je vooral verwacht dat een app zelfstandig je geldproblemen oplost, is Dyme niet de juiste verwachting: inzicht kan helpen, maar het verandert je uitgaven niet zonder jouw keuzes.
Dyme heeft PEGI 3 en de huidige versie is 17.0.2; het besturingssysteem moet minimaal versie 7.0 zijn. Voor wie de app kan installeren, zijn die praktische gegevens snel afgevinkt. Belangrijker is de vraag of je het overzicht daadwerkelijk gaat gebruiken. Ik zou hem een kans geven als je financiële administratie nu verspreid zit over je geheugen, bankmeldingen en losse notities, maar ik zou geen overstap forceren wanneer je al een methode hebt die helder en vol te houden is.
Mijn oordeel na het afwegen van gemak en controle
Dyme is op zijn sterkst als nuchter hulpmiddel om geldstromen zichtbaar te maken, niet als automatische budgetcoach die alle keuzes voor je oplost. De combinatie van kasboek, uitgaven, vaste lasten en abonnementen geeft een duidelijke aanleiding om je maand eens rustig door te nemen. Vooral wie terugkerende kosten uit het oog verliest of niet weet welke kleine uitgaven samen zwaar wegen, kan daar praktisch voordeel uit halen.
De keerzijde is dat je zelf moet controleren of het overzicht klopt en bepalen wat de cijfers voor jouw situatie betekenen. Wie maximale vrijheid, volledig handmatige controle of een uitgebreider huishoudbudget nodig heeft, kan beter naar een spreadsheet of een andere persoonlijke werkwijze kijken. Voor de gebruiker die vooral een toegankelijk startpunt zoekt, is Dyme een redelijke keuze. Ik zou hem aanbevelen als je bereid bent het overzicht te gebruiken voor één concrete vraag per maand: welke uitgave wil ik begrijpen, en welke beslissing volgt daaruit?
Veelgestelde vragen over Dyme: Huishoudboekje & Budget
Wat is Dyme: Huishoudboekje & Budget?
Dyme is een app voor het bijhouden van je persoonlijke financiën. Je kunt er inzicht mee krijgen in je inkomsten, uitgaven en terugkerende betalingen, zodat je beter ziet waar je geld naartoe gaat. De beschikbare functies kunnen per versie en bank verschillen. Controleer daarom in de app welke mogelijkheden voor jouw situatie gelden voordat je Dyme als volledig financieel overzicht gebruikt.
Hoe koppel ik mijn bankrekening aan Dyme, en is dat veilig?
Dyme kan, afhankelijk van je bank en de actuele appversie, bankrekeningen koppelen om transacties en uitgaven overzichtelijk weer te geven. Het koppelen verloopt doorgaans via een beveiligde toestemming van je bank; deel nooit je inloggegevens buiten de officiële bank- of appomgeving. Lees vóór het verbinden welke gegevens worden opgevraagd, hoe je toestemming intrekt en welke privacyvoorwaarden van toepassing zijn.
Is Dyme gratis, of zijn er betaalde functies?
De kosten en inbegrepen functies kunnen veranderen en zijn mogelijk afhankelijk van het abonnement, platform of een tijdelijke aanbieding. Controleer daarom de actuele prijs in de App Store of Google Play en bekijk in Dyme welke onderdelen gratis zijn en waarvoor betaling nodig is. Let ook op de abonnementsduur, eventuele proefperiode en voorwaarden voor automatische verlenging voordat je een aankoop bevestigt.
Kan Dyme helpen om abonnementen en terugkerende kosten te vinden?
Een van de handige toepassingen van een huishoudboekje is terugkerende betalingen herkennen, zodat je abonnementen en vaste lasten beter kunt nalopen. Hoe goed Dyme dit voor jou kan doen, hangt onder meer af van de gekoppelde transacties, de gebruikte bank en de herkenning van betalingen. Controleer gevonden abonnementen altijd zelf: een suggestie is niet automatisch bewijs dat een dienst actief of opzegbaar is.
Op welke apparaten werkt Dyme, en wat moet ik weten voordat ik de app download?
Dyme is bedoeld voor gebruik op mobiele apparaten, maar beschikbaarheid, ondersteunde besturingssystemen en minimale versies kunnen in de loop van de tijd wijzigen. Kijk daarom op de downloadpagina van Google Play of de App Store of jouw telefoon wordt ondersteund. Houd er rekening mee dat sommige functies een internetverbinding, account of bankkoppeling kunnen vereisen en dat Dyme geen vervanging is voor professioneel financieel advies.